

Home 2026
Newsletter > Newsletter Fiscosport n. 3/2026 del 12 febbraio 2026
articolo consultabile liberamente
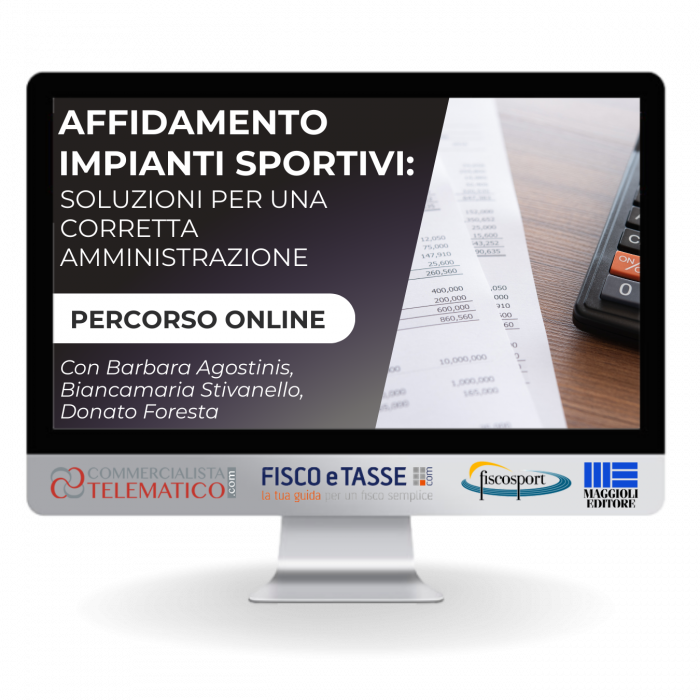
Affidamento impianti sportivi: soluzioni per una corretta amministrazione – Corso online in quattro incontri
Dal 28 gennaio al 16 febbraio 2027 un corso per orientarsi nel ginepraio della complessa normativa che disciplina la materia dell’affidamento di impianti sportivi pubblici. Ora in promozione!
articolo riservato agli abbonati
Imposta comunale per pubblicità su veicolo dell’A.S.D.
Sugli automezzi di una Asd squadra ciclistica sono apposti adesivi pubblicitari degli sponsor; si chiede se sia previsto da parte del Comune l'applicazione dell'Imposta di pubblicità. Grazie
articolo consultabile liberamente
Le più importanti scadenze fiscali entro il 16 febbraio 2026
Di seguito gli adempimenti più importanti con scadenza entro il 16 febbraio 2026. Altre scadenze sul sito dell'Agenzia delle Entrate: in particolare per le associazioni senza Partita IVA (categoria G) e per le associazioni con Partita IVA (categoria E)
articolo consultabile liberamente
Chiarimenti sui nuovi codici ATECO
Si chiede un chiarimento in merito all’attribuzione dei codici ATECO alle ASD e SSD a r.l. senza scopo di lucro. In un vostro articolo si afferma che, per le ASD/SSD senza scopo di lucro, il codice ATECO da utilizzare sarebbe il 93.12. Tuttavia, nella nostra operatività professionale, abbiamo seguito – coerentemente con la classificazione ATECO vigente – un’impostazione diversa in casi specifici. In particolare, abbiamo diverse SSD a r.l. senza scopo di lucro che gestiscono piscine, per le quali è stato attribuito il codice 93.11.10 – Gestione di piscine, ritenendolo il codice più aderente all’attività effettivamente svolta. Secondo quanto riportato nell’articolo citato, però, il codice 93.11.10 sembrerebbe essere riservato ai soggetti con scopo di lucro, mentre alle SSD/ASD non lucrative verrebbe ricondotto in modo generalizzato il 93.12.
articolo riservato agli abbonati
La tassazione diretta degli ETS e la bozza della Circolare Agenzia delle Entrate – Seconda parte
Continua l'analisi della bozza della circolare sugli enti del Terzo settore pubblicata dall’Agenzia delle Entrate a fine dicembre 2025 che fornisce i primi chiarimenti sulle disposizioni del Codice del Terzo settore, in materia di imposte sui redditi e sulla qualificazione fiscale degli enti iscritti nel Runts
Ultimi articoli

Le dichiarazioni Redditi e IRAP al superamento di 400.000 euro
Buongiorno,
nell'ipotesi di splafonamento del limite di € 400.000 previsto per il regime forfettario L. 398/91, è necessario ai fini dei redditi ed ai fini IRAP spezzettare il periodo di imposta in due periodi d'istinti:
– uno dall’inizio del periodo d’imposta, fino al mese in cui è avvenuto il superamento del limite dei 400.000 euro nel quale il reddito imponibile sarà determinato e l’iva sarà applicata e gli adempimenti saranno posti in essere secondo il regime agevolativo recato dalla L. 398/91;
– uno dal mese successivo all’avvenuto superamento del predetto limite, fino alla fine del periodo d’imposta, nel quale si applicherà il regime tributario ordinario sia con riferimento alla determinazione dell’imposta che ai fini degli adempimenti contabili.
Detto questo si chiede: le dichiarazioni dei redditi e IRAP saranno 2+2, una per ogni singolo periodo d'imposta e per ogni imposta, oppure la dichiarazione dei redditi e quella IRAP saranno uniche per entrambe (una per i redditi e una per l'IRAP), cioè contenenti i dati sia del primo che del secondo periodo d'imposta? Ritengo che non si riescano a fornire tutte le informazioni raggruppando in un'unica dichiarazione dei redditi o IRAP i dati richiesti per i 2 periodi d'imposta in cui è necessario frazionare l'anno solare o sportivo. Grato per la risposta, porgo i miei più cordiali e distinti saluti


